精华速览
10月末,老干妈因“用AI将600名工人精简至48人”的传闻登上热搜,尽管官方否认,但抵制声浪仍冲击消费端。某电商平台数据显示,10月22日起老干妈连续多日销售额降至1000—5000元,而此前日销售额稳定在5000—1万元。部分超市和便利店甚至出现下架现象。事件折射出消费品牌在AI降本增效与维护消费者情感之间的深层矛盾。老干妈线上销售占比不足5%,但社交舆论正成为消费决策的重要前提。农夫山泉、海天味业的前车之鉴表明,国民品牌商誉折损可能带来数十亿元级损失。与此同时,全球消费巨头正加速AI布局,雀巢、宝洁、联合利华等已公开转型成果,但消费者对AI广告、AI客服的负面情绪也在上升,50%的美国消费者表示更愿意选择不使用生成式AI的品牌。
要点透视
- 10月末,“老干妈AI裁员传闻引争议”话题登上社交平台热搜,传闻称老干妈用AI将600名工人精简到48人,老干妈官方多次澄清传闻不实。
- 某电商平台数据显示,10月22日起老干妈连续多日销售额为1000—5000元,而传闻开始前日销售额多稳定在5000—1万元。
- 老干妈2022年3月公众号停更,抖音鲜有直播,电商销售占比不足5%,线上营销成本却占总预算30%,企业已解散直播团队,重心回归线下。
- 2022至2025年老干妈在国内辣椒酱细分赛道份额稳定在55%左右,位居行业首位;在中式调味酱赛道品牌合计市场份额约16%,同样排名第一。
- 农夫山泉2024年包装饮用水产品收入159.52亿元,同比少卖约43亿元,下降21.3%,占总收入比重由49.7%下滑至37.2%,公司称品牌形象遭受历史性考验。
- 海天味业曾因添加剂“双标”舆论危机,一日内蒸发约360亿元市值,当年10月主要电商平台销售额同比下降32%,失去酱油产品线市占率第一位置。
- 雀巢计划未来两年全球裁员约16000人,其中约12000名为白领专业人士,到2027年底每年节省10亿瑞士法郎;宝洁计划两年内裁减最多7000个非制造岗位;联合利华计划三年裁员7500人。
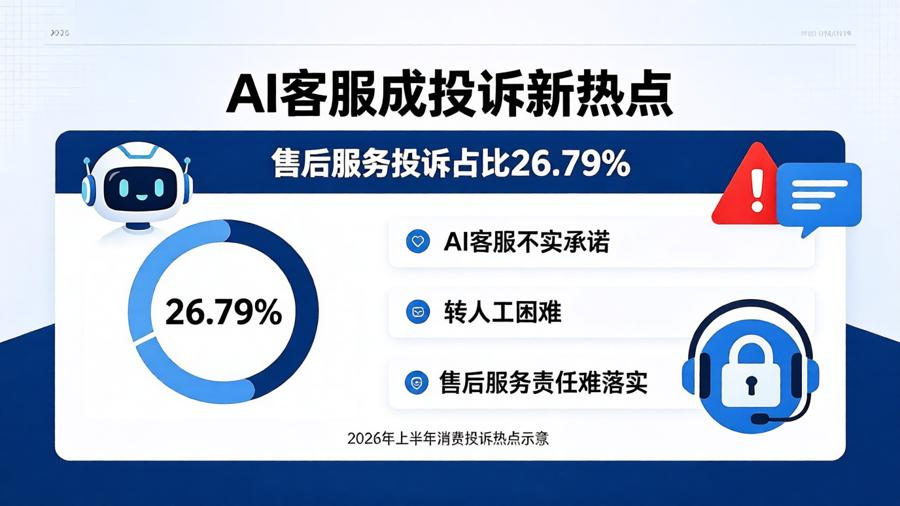
- Gartner 2026年3月调查显示,50%的美国消费者表示更愿意选择不使用生成式AI的品牌;2026年上半年中消协报告首次点名AI客服问题为投诉新热点。
文章拆解
老干妈AI风波的核心矛盾,并非AI技术本身,而是消费品牌在效率逻辑与情感逻辑之间的错位。企业用AI降本增效,计算人工节省、效率提升,这套发端于工业制造的成本测算逻辑,套用在直面C端的消费品牌身上时,忽略了商誉、消费者信任和情感溢价这些隐性资产。老干妈官方虽已澄清传闻不实,但舆论并未平息,原因在于品牌长期塑造的“白手起家”“小人物逆袭”叙事与AI裁员传闻形成强烈反差,动摇了消费者的情感认同。
从渠道结构看,老干妈线上销售占比不足5%,看似舆论冲击有限,但线上早已不只是销售渠道,而是消费决策的认知前提。农夫山泉和海天味业的案例表明,国民品牌的商誉折损会传导至销售端和资本端,且具有延续性,部分高情感粘性用户可能永久流失。老干妈近年网络“缺席”,公众号停更、抖音鲜有直播,意味着品牌在社交舆论场缺乏修复能力,其抗风险能力可能比农夫山泉、海天更脆弱。部分地区超市和便利店出现下架现象,尚待确认是否具有普遍性,但已释放出渠道端受波及的信号。
更深层看,AI向消费产业渗透已不可逆转。雀巢、宝洁、联合利华等全球巨头均在营销端和制造端加速AI布局,效率报表上的数字持续走高。但消费者对流水线式AI广告、机械刻板AI客服的负面情绪也在累积,Gartner调查显示半数美国消费者更愿意选择不使用生成式AI的品牌,中消协报告首次点名AI客服投诉问题。这意味着品牌在AI转型中面临双重风险:一是舆论对“AI替代人力”的敏感反应,二是消费者对“缺乏活人感”的品牌沟通的抵触。
值得关注的变量包括:老干妈线上销售额下滑是短期波动还是持续趋势;线下渠道是否会出现更大范围的下架行为;其他消费品牌在AI营销和裁员问题上如何平衡效率与共情。潜在风险在于,若更多品牌效仿“重效率、轻共情”的策略,类似的抵制声浪可能成为消费行业常态,品牌商誉成本将被重新定价。与此同时,“手工”“无AI参与”正成为部分消费品的溢价标签,尼尔森调查显示全球68%的消费者愿意为明确标注“人工制作”“无AI参与”的创意产品支付10%至30%的溢价,但这股反向消费潮能否形成规模尚待确认。AI时代的技术进步价值,不应以消解品牌情感根基为代价,这或许是老干妈风波留给全行业最直接的警示。
暂无评论。